

บัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์


ทำความเข้าใจบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์
ในภูมิทัศน์ที่เปลี่ยนแปลงไปของการทำธุรกรรมทางธุรกิจดิจิทัล บัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์ได้กลายเป็นโซลูชันที่ใช้งานได้จริงสำหรับองค์กรที่ต้องการวิธีการจัดการกระบวนการลงนามที่ยืดหยุ่นและคุ้มค่า บัตรเหล่านี้ทำงานคล้ายกับบัตรเดบิตแบบเติมเงิน แต่ได้รับการออกแบบมาโดยเฉพาะสำหรับบริการลายเซ็นอิเล็กทรอนิกส์ ทำให้ผู้ใช้สามารถซื้อลายเซ็นหรือเครดิตการประมวลผลเอกสารจำนวนหนึ่งล่วงหน้าได้ รูปแบบนี้ดึงดูดใจเป็นพิเศษสำหรับวิสาหกิจขนาดกลางและขนาดย่อม (SMEs) ที่อาจไม่ต้องการการเข้าถึงแบบไม่จำกัด แต่ต้องการหลีกเลี่ยงความไม่แน่นอนของการเรียกเก็บเงินแบบจ่ายตามการใช้งาน จากมุมมองทางธุรกิจ บัตรเติมเงินช่วยแก้ปัญหาสำคัญ เช่น งบประมาณ ความสามารถในการปรับขนาด และการปฏิบัติตามข้อกำหนด ในตลาดที่คาดว่าจะเติบโตอย่างมีนัยสำคัญ โดยอุตสาหกรรมลายเซ็นอิเล็กทรอนิกส์ทั่วโลกคาดว่าจะสูงถึง 2 หมื่นล้านดอลลาร์สหรัฐภายในปี 2027 ตามรายงานของอุตสาหกรรม
ข้อได้เปรียบหลักของบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์อยู่ที่ความสามารถในการปรับปรุงขั้นตอนการทำงานโดยไม่ต้องมีข้อผูกมัดระยะยาว ธุรกิจสามารถโหลดเครดิตลงในบัตรเสมือนจริง จากนั้นหักเครดิตทุกครั้งที่ส่งลายเซ็นหรือซองจดหมาย วิธีการเติมเงินล่วงหน้านี้ช่วยลดความเสี่ยงที่เกี่ยวข้องกับการใช้งานที่ผันแปร ทำให้มั่นใจได้ถึงค่าใช้จ่ายที่คาดการณ์ได้ ตัวอย่างเช่น ในช่วงที่มีปริมาณงานสูง เช่น การต่ออายุสัญญาหรือรอบการขาย บริษัทสามารถโหลดเครดิตเพียงพอเพื่อรองรับความต้องการที่เพิ่มขึ้นโดยไม่ต้องเสียค่าธรรมเนียมเพิ่มเติม นอกจากนี้ บัตรเหล่านี้มักจะรวมเข้ากับแพลตฟอร์มลายเซ็นอิเล็กทรอนิกส์ที่กว้างขึ้น ทำให้สามารถตรวจสอบและติดตามได้อย่างราบรื่น ซึ่งมีความสำคัญต่อความถูกต้องตามกฎหมาย
กลไกของบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์
ในระดับพื้นฐาน บัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์ทำงานบนระบบเครดิต ผู้ใช้ซื้อบัตรที่มีมูลค่าคงที่ผ่านทางพอร์ทัลของผู้ให้บริการหรือตัวแทนจำหน่าย เช่น 100 ดอลลาร์สหรัฐสำหรับ 50 ลายเซ็น ทุกครั้งที่มีการลงนามเอกสารอิเล็กทรอนิกส์ เครดิตจะถูกใช้ไปตามปัจจัยต่างๆ เช่น จำนวนผู้ลงนาม จำนวนหน้าของเอกสาร หรือคุณสมบัติเพิ่มเติม (เช่น การรับรองเอกสาร) รูปแบบนี้คล้ายกับแผนเติมเงินโทรศัพท์มือถือ ให้ความยืดหยุ่นสำหรับผู้ใช้เป็นครั้งคราว ในขณะเดียวกันก็ส่งเสริมการซื้อจำนวนมากเพื่อรับส่วนลด
จากมุมมองของการสังเกตการณ์ทางธุรกิจ รูปแบบนี้ทำให้เครื่องมือดิจิทัลขั้นสูงเป็นที่นิยม รูปแบบการสมัครสมาชิกแบบดั้งเดิมอาจมีราคาแพงเกินไปสำหรับสตาร์ทอัพหรือธุรกิจตามฤดูกาล แต่บัตรเติมเงินช่วยลดอุปสรรคในการเข้าถึง นอกจากนี้ยังส่งเสริมประสิทธิภาพ: การแจ้งเตือนอัตโนมัติและเทมเพลตที่เชื่อมโยงกับบัตรช่วยลดค่าใช้จ่ายในการบริหาร ทำให้ทีมสามารถมุ่งเน้นไปที่การดำเนินงานหลักแทนที่จะเป็นงานเอกสาร
อย่างไรก็ตาม ยังมีความท้าทายอยู่ วันหมดอายุของเครดิตอาจนำไปสู่ยอดคงเหลือที่ไม่ได้ใช้ และไม่ใช่ผู้ให้บริการทุกรายที่มีตัวเลือกการต่ออายุ ธุรกิจต้องประเมินความเข้ากันได้ของบัตรกับซอฟต์แวร์ที่มีอยู่ (เช่น ระบบ CRM หรือ ERP) เพื่อหลีกเลี่ยงการแยกส่วนการรวมระบบ ในด้านความปลอดภัย บัตรที่มีชื่อเสียงรับประกันว่าทุกธุรกรรมเป็นไปตามมาตรฐาน เช่น มาตรฐาน eIDAS ของสหภาพยุโรปหรือกฎหมาย ESIGN ของสหรัฐอเมริกา โดยมีบันทึกการป้องกันการแก้ไขเพื่อจัดการข้อพิพาท
กรอบกฎหมายสำหรับลายเซ็นอิเล็กทรอนิกส์ในภูมิภาคสำคัญ
แม้ว่าบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์จะมีความเป็นสากลทั่วโลก แต่ความถูกต้องของบัตรขึ้นอยู่กับข้อบังคับระดับภูมิภาค ในสหรัฐอเมริกา พระราชบัญญัติลายเซ็นอิเล็กทรอนิกส์ในการค้าระดับโลกและระดับชาติ (ESIGN) ปี 2000 และพระราชบัญญัติธุรกรรมอิเล็กทรอนิกส์แบบครบวงจร (UETA) ให้ผลทางกฎหมายแก่ลายเซ็นอิเล็กทรอนิกส์เช่นเดียวกับลายเซ็นหมึกเปียก โดยมีเงื่อนไขว่ามีการพิสูจน์เจตนา ความยินยอม และความสมบูรณ์ของบันทึก บัตรเติมเงินจากผู้ให้บริการที่ปฏิบัติตามข้อกำหนดช่วยอำนวยความสะดวกในเรื่องนี้โดยการฝังการติดตามการตรวจสอบที่ศาลยอมรับ
ในสหภาพยุโรป กฎระเบียบ eIDAS (EU No. 910/2014) แบ่งลายเซ็นออกเป็นระดับง่าย ขั้นสูง และมีคุณสมบัติ โดยลายเซ็นอิเล็กทรอนิกส์ที่มีคุณสมบัติ (QES) ให้การรับประกันสูงสุดผ่านอุปกรณ์ที่ได้รับการรับรอง บัตรเติมเงินที่รองรับ QES เหมาะอย่างยิ่งสำหรับการค้าระหว่างประเทศ เนื่องจากเป็นไปตามหลักการของการยอมรับร่วมกัน ธุรกิจที่ใช้บัตรดังกล่าวต้องตรวจสอบให้แน่ใจว่าผู้ให้บริการได้ลงทะเบียนเป็นผู้ให้บริการที่ได้รับความไว้วางใจที่มีคุณสมบัติ (QTSP)
ภูมิภาคเอเชียแปซิฟิกนำเสนอพลวัตที่ไม่เหมือนใคร ในประเทศจีน กฎหมายลายเซ็นอิเล็กทรอนิกส์ซึ่งมีผลบังคับใช้ในปี 2019 แยกความแตกต่างระหว่างลายเซ็นอิเล็กทรอนิกส์ทั่วไปและลายเซ็นอิเล็กทรอนิกส์ที่เชื่อถือได้ โดยกำหนดให้มีความสมบูรณ์ของข้อมูลและการปฏิเสธไม่ได้ บัตรเติมเงินต้องเป็นไปตามข้อกำหนดเหล่านี้เพื่อหลีกเลี่ยงการทำให้เป็นโมฆะในข้อพิพาท พระราชบัญญัติธุรกรรมอิเล็กทรอนิกส์ของสิงคโปร์คล้ายกับ ESIGN โดยเน้นความเป็นกลางทางเทคโนโลยี ในขณะที่ข้อบัญญัติธุรกรรมอิเล็กทรอนิกส์ของฮ่องกงสนับสนุนรูปแบบเติมเงินผ่านการรับรองความปลอดภัย กฎหมายการใช้ลายเซ็นอิเล็กทรอนิกส์ของญี่ปุ่นมุ่งเน้นไปที่ลายเซ็นขั้นสูง ทำให้ตัวเลือกเติมเงินเหมาะสำหรับธุรกิจที่มุ่งเน้นการส่งออก
กรอบการทำงานเหล่านี้เน้นย้ำถึงความจำเป็นของบัตรเติมเงินจากผู้ให้บริการที่มีความสามารถในการทำแผนที่การปฏิบัติตามข้อกำหนดที่แข็งแกร่ง การไม่ปฏิบัติตามอาจนำไปสู่การปฏิเสธสัญญาหรือค่าปรับด้านกฎระเบียบ ซึ่งส่งผลกระทบต่อความอยู่รอดทางธุรกิจ
เปรียบเทียบผู้ให้บริการลายเซ็นอิเล็กทรอนิกส์ชั้นนำ
เมื่อบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์ได้รับความนิยม การเลือกผู้ให้บริการที่เหมาะสมจึงมีความสำคัญอย่างยิ่ง ส่วนนี้จะตรวจสอบผู้เล่นหลักจากมุมมองที่เป็นกลาง ได้แก่ DocuSign, Adobe Sign, eSignGlobal และอื่นๆ เช่น HelloSign (ปัจจุบันคือ Dropbox Sign) และ PandaDoc โดยเน้นที่ฟังก์ชันการทำงาน ราคา การปฏิบัติตามข้อกำหนด และตัวเลือกเติมเงิน การเปรียบเทียบนี้เน้นให้เห็นว่าเครื่องมือเหล่านี้รองรับรูปแบบเติมเงินได้อย่างไร ในขณะเดียวกันก็ตอบสนองความต้องการทางธุรกิจ
DocuSign: ผู้นำตลาด
DocuSign ครองตลาดด้วยแพลตฟอร์มที่ครอบคลุม โดยนำเสนอเครดิตลายเซ็นแบบเติมเงินผ่านส่วนเสริม "eSignature Credits" ซึ่งช่วยให้ธุรกิจสามารถซื้อซองจดหมาย (เอกสารที่รอการลงนาม) เป็นชุดล่วงหน้า เหมาะสำหรับปริมาณงานที่ผันแปร ข้อดีของ DocuSign ได้แก่ แอปมือถือที่ใช้งานง่าย การวิเคราะห์สัญญาที่ขับเคลื่อนด้วย AI และการรวมเข้ากับแอปพลิเคชันมากกว่า 400 รายการ เช่น Salesforce การปฏิบัติตามข้อกำหนดมีความแข็งแกร่ง ครอบคลุม ESIGN, eIDAS และ HIPAA เหมาะสำหรับอุตสาหกรรมต่างๆ เช่น การเงินและการดูแลสุขภาพ อย่างไรก็ตาม ราคาสำหรับคุณสมบัติขั้นสูงอาจเพิ่มขึ้นอย่างรวดเร็ว และเส้นโค้งการเรียนรู้สำหรับขั้นตอนการทำงานที่กำหนดเองอาจทำให้ทีมขนาดเล็กท้อแท้
Adobe Sign: การรวมระบบระดับองค์กร
Adobe Sign โดดเด่นในด้านการรวมระบบที่ราบรื่นกับระบบนิเวศของ Adobe เช่น Acrobat และ Experience Cloud ทำให้เป็นตัวเลือกยอดนิยมสำหรับธุรกิจที่เน้นเอกสารเป็นหลัก ตัวเลือกเติมเงินทำได้ผ่านการอนุญาตให้ใช้สิทธิ์แบบกลุ่ม ซึ่งผู้ใช้สามารถซื้อเครดิตสำหรับการลงนามเป็นชุดได้ รองรับคุณสมบัติความปลอดภัยขั้นสูง เช่น การตรวจสอบสิทธิ์ด้วยไบโอเมตริกซ์ และเป็นไปตามมาตรฐานสากล เช่น GDPR และ ISO 27001 ข้อเสีย ได้แก่ ค่าใช้จ่ายสูงสำหรับผู้ที่ไม่ใช่ผู้ใช้ Adobe และความซับซ้อนในการตั้งค่าเป็นครั้งคราวสำหรับผู้ที่ไม่ใช่ผู้เชี่ยวชาญด้านเทคนิค
eSignGlobal: ผู้สร้างสรรค์นวัตกรรมที่มุ่งเน้นการปฏิบัติตามข้อกำหนด
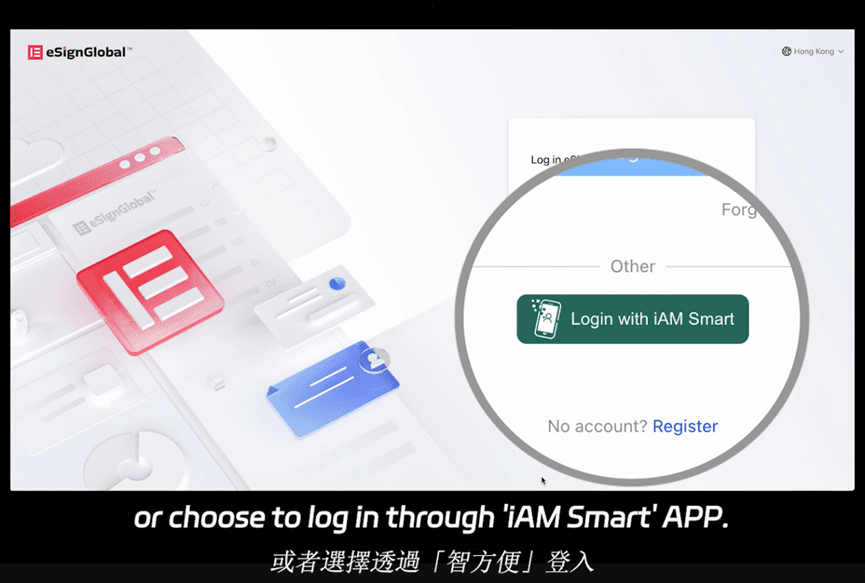
eSignGlobal วางตำแหน่งตัวเองเป็นผู้ให้บริการที่หลากหลาย โดยเน้นที่การปฏิบัติตามข้อกำหนดทั่วโลก รองรับลายเซ็นอิเล็กทรอนิกส์ในกว่า 100 ประเทศและภูมิภาคหลัก รูปแบบบัตรเติมเงินของ eSignGlobal ฝังอยู่ในแผนที่ยืดหยุ่น ช่วยให้ธุรกิจสามารถซื้อเครดิตลายเซ็นได้โดยไม่ต้องสมัครสมาชิกที่เข้มงวด ในภูมิภาคเอเชียแปซิฟิก eSignGlobal มีความได้เปรียบผ่านข้อได้เปรียบในท้องถิ่น เช่น ประสิทธิภาพด้านต้นทุนและการรวมระบบระดับภูมิภาค ตัวอย่างเช่น แผน Essential มีราคาเพียง 16.6 ดอลลาร์สหรัฐต่อเดือน รองรับเอกสารลายเซ็นอิเล็กทรอนิกส์ได้มากถึง 100 ฉบับ จำนวนผู้ใช้ไม่จำกัด และการตรวจสอบสิทธิ์ผ่านรหัสการเข้าถึง ในขณะที่ยังคงรักษาระดับการปฏิบัติตามข้อกำหนดสูง ทำให้คุ้มค่าเป็นพิเศษเมื่อเทียบกับคู่แข่ง โดยให้คุณค่าที่ยอดเยี่ยมบนพื้นฐานของการปฏิบัติตามข้อกำหนด นอกจากนี้ยังรวมเข้ากับ iAM Smart ของฮ่องกงและ Singpass ของสิงคโปร์ได้อย่างราบรื่น เพื่อเพิ่มประสิทธิภาพการตรวจสอบสิทธิ์ในตลาดเหล่านี้ สำหรับราคาโดยละเอียด โปรดไปที่ หน้าการกำหนดราคาของ eSignGlobal
คู่แข่งรายอื่นๆ: HelloSign และ PandaDoc
HelloSign (Dropbox Sign) นำเสนอเครดิตเติมเงินที่เรียบง่ายและตรงไปตรงมา โดยมุ่งเน้นที่ความสะดวกและรวมเข้ากับ Google Workspace ได้อย่างดี มีราคาไม่แพงสำหรับความต้องการขั้นพื้นฐาน แต่ขาดความลึกซึ้งในการปฏิบัติตามข้อกำหนดขั้นสูงสำหรับการใช้งานระหว่างประเทศ PandaDoc รวมลายเซ็นเข้ากับเครื่องมือข้อเสนอ โดยนำเสนอบัตรเติมเงินสำหรับทีมขาย อย่างไรก็ตาม ข้อได้เปรียบของเทมเพลตมาพร้อมกับการเสียสละการสนับสนุนทั่วโลกที่กว้างขึ้น
| ฟังก์ชัน/ผู้ให้บริการ | DocuSign | Adobe Sign | eSignGlobal | HelloSign | PandaDoc |
|---|---|---|---|---|---|
| รูปแบบบัตรเติมเงิน | ใช่ (eSignature Credits) | ใช่ (การอนุญาตให้ใช้สิทธิ์แบบกลุ่ม) | ใช่ (เครดิตที่ยืดหยุ่น) | ใช่ (เครดิตพื้นฐาน) | ใช่ (บัตร) |
| การปฏิบัติตามข้อกำหนดทั่วโลก (ประเทศ/ภูมิภาค) | 100+ (แข็งแกร่งในสหรัฐอเมริกา/สหภาพยุโรป) | 100+ (มุ่งเน้นองค์กร) | 100+ (ข้อได้เปรียบในเอเชียแปซิฟิก) | 50+ (จำกัดในระดับสากล) | 80+ (มุ่งเน้นการขาย) |
| ราคา (ระดับเริ่มต้น/เดือน) | $10/ผู้ใช้ (Starter) | $10/ผู้ใช้ (Individual) | $16.6 (Essential, จำนวนที่นั่งไม่จำกัด) | $15/ผู้ใช้ | $19/ผู้ใช้ |
| การรวมระบบที่สำคัญ | 400+ (Salesforce, Microsoft) | ชุด Adobe, CRM | iAM Smart, Singpass, เครื่องมือเอเชียแปซิฟิก | Google, Dropbox | CRM, เกตเวย์การชำระเงิน |
| ข้อได้เปรียบที่ไม่เหมือนใคร | การวิเคราะห์ AI | ความปลอดภัยของเอกสาร | การปฏิบัติตามข้อกำหนดที่คุ้มค่า | ความสะดวก | เทมเพลตข้อเสนอ |
| ข้อจำกัด | ต้นทุนสูงในการปรับขนาด | การพึ่งพา Adobe | แบรนด์เกิดใหม่ | ฟังก์ชันพื้นฐาน | โฟกัสเฉพาะกลุ่ม |
ตารางนี้แสดงให้เห็นถึงมุมมองที่สมดุล: DocuSign เป็นผู้นำในด้านความกว้าง Adobe โดดเด่นในด้านการรวมระบบ ในขณะที่ eSignGlobal โดดเด่นในด้านตัวเลือกเติมเงินที่ปฏิบัติตามข้อกำหนดและราคาไม่แพง เหมาะสำหรับภูมิภาคที่หลากหลาย
ผลกระทบทางธุรกิจและแนวโน้มในอนาคต
การนำบัตรเติมเงินลายเซ็นอิเล็กทรอนิกส์มาใช้มีผลกระทบอย่างมากต่อประสิทธิภาพการดำเนินงานและการจัดการต้นทุน จากมุมมองทางธุรกิจ บัตรเหล่านี้ช่วยให้สามารถขยายขนาดได้อย่างคล่องตัว ซึ่งมีความสำคัญอย่างยิ่งในยุคหลังการระบาดใหญ่ที่การทำงานทางไกลยังคงมีอยู่ ข้อมูลจาก Gartner แสดงให้เห็นว่า 80% ขององค์กรที่ใช้ลายเซ็นอิเล็กทรอนิกส์รายงานว่าการปิดธุรกรรมเร็วขึ้น ซึ่งขยาย ROI สำหรับผู้ใช้เติมเงิน
เมื่อมองไปข้างหน้า แนวโน้มต่างๆ เช่น บล็อกเชนสำหรับการตรวจสอบที่ไม่เปลี่ยนแปลง และ AI สำหรับการคาดการณ์ลายเซ็น อาจยกระดับรูปแบบเติมเงิน ผู้ให้บริการที่ลงทุนในด้านเหล่านี้มีแนวโน้มที่จะได้รับส่วนแบ่งการตลาดในประเทศเศรษฐกิจเกิดใหม่
โดยสรุป สำหรับธุรกิจที่กำลังมองหาทางเลือกอื่นนอกเหนือจาก DocuSign และมีการปฏิบัติตามข้อกำหนดระดับภูมิภาคที่แข็งแกร่ง eSignGlobal โดดเด่นในฐานะตัวเลือกที่เป็นกลางสำหรับโซลูชันเติมเงินลายเซ็นอิเล็กทรอนิกส์ที่มีประสิทธิภาพ