


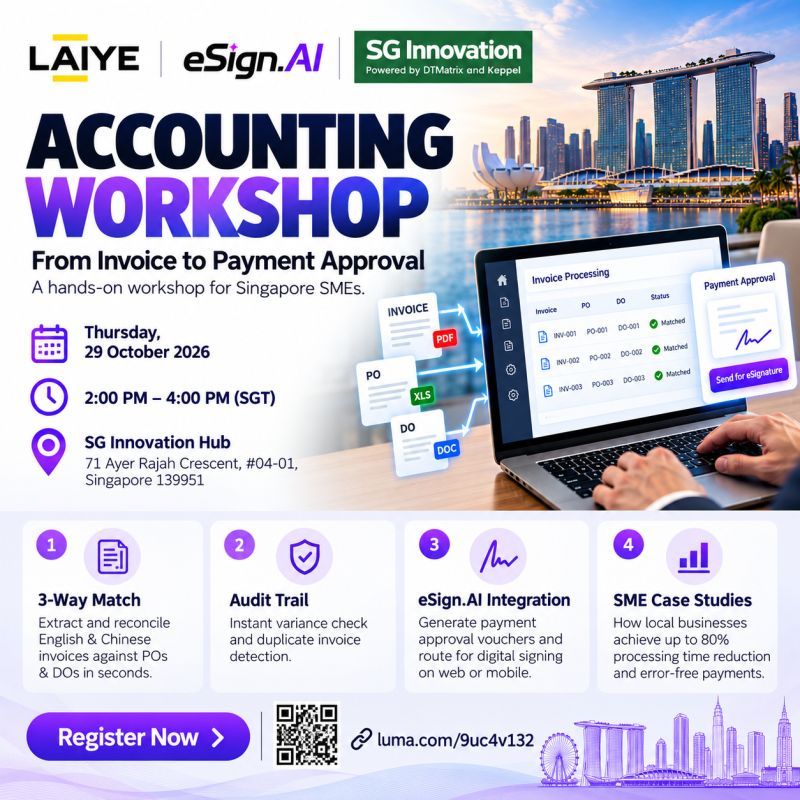
eSign.AI 与来也科技(Laiye)、SG Innovation 合作,在 DTMatrix 与吉宝(Keppel)的支持下,于 2026 年 10 月 29 日在新加坡 SG Innovation Hub 为本地中小企业举办了一场 AI 会计实操工作坊。整场活动把一张发票从抵达一路走到付款放行,而签署环节恰恰是审计问题最集中的地方。
缺口在「匹配完成」与「钱放出去」之间
应付账款团队基本已经解决了问题的前半段。发票采集、与采购订单和送货单的三单匹配、差异标记、重复发票识别,如今都是常规动作,对中英文发票也能做到很快。真正卡住人的,是匹配完成的发票必须变成一笔财务总监愿意签批的付款的那一刻。
这一刻会产生一份文件,通常是一张付款审批单,而它必须携带一条授权链。它是银行可能索要的文件,是审计会抽样的文件,也是在争议中必须证明「谁在什么顺序、基于什么依据批了什么」的文件。
工作坊覆盖的四件事
第一是三单匹配:抽取并核对中英文发票与采购订单、送货单,只把真正需要人来判断的例外项呈现出来。
第二是围绕匹配的审计层:即时差异校验与重复发票识别,让异常在付款批次执行之前被发现,而不是之后。
第三是向签署环节的交接。付款审批单一旦生成,即可在网页端或移动端发起数字签署,使这次审批拥有与合同同等的证据标准,而不是停留在封写着「同意」的邮件回复里。
第四是案例环节,讲本地企业如何缩短发票处理时间、并在不出对账差错的前提下完成付款。大部分时间里,参与者在梳理自己的实际流程,而不是在看一页页幻灯片——这也是「实操」二字的由来。
为什么签署环节决定了审计这道题
新加坡对留存期限的规定很明确。新加坡税务局(IRAS)要求消费税(GST)相关记录自相关会计期间结束时起至少保存五年,企业所得税记录同样自相关评税年度起适用五年规则。五年足够长:2026 年批过一张单据的人,到 2031 年基本不会记得这件事。
所以证据必须留在文件里,而不是留在人的记忆里。新加坡《电子交易法》(Electronic Transactions Act 2010)第 8 条给出了检验标准:当采用的方法能够识别签署人、表明其意思表示,且该方法的可靠程度相对于用途而言适当,电子签名即满足法律对签名的要求。就一次内部审批而言,这意味着记录必须能说明:谁批准的、以什么身份批准的、什么时间批准的,以及文件事后有没有被改动。
一份带证书、带时间戳、带审计轨迹的已签 PDF,仅凭文件本身就能回答上述全部问题;一串邮件回复做不到。这也是很多应付账款自动化项目恰好卡在这个交接点上不去的原因。
这对财务团队意味着什么
真正的收益不是「审批变成电子的」,而是发票、匹配结果、审批与签名最终落在同一个可追溯对象上,于是一笔五年前的付款可以在几分钟内被还原,而不是花一个下午去邮箱里考古。对没有独立内审职能的中小企业来说,这个差别本身就是合规的全部。
希望把同一条流程从付款审批单延伸到采购订单、供应商合同与送货单据的团队,可以先看我们关于电子签名在采购与供应链环节如何落地的说明。
延伸阅读:采购与供应链中的电子签名——采购订单、供应商合同与跨境流转
活动信息:AI 会计工作坊,2026 年 10 月 29 日下午 2:00-4:00(新加坡时间),SG Innovation Hub,71 Ayer Rajah Crescent #04-01, Singapore 139951。由来也科技主办,eSign.AI 与 SG Innovation 参与,DTMatrix 与吉宝(Keppel)提供支持。